
La morosidad de las familias alcanza niveles récord
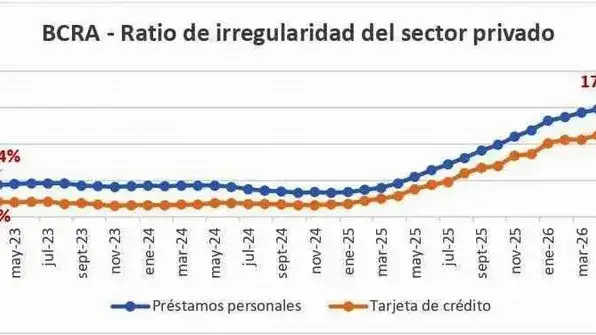
Un informe de la consultora Politiké advierte sobre el deterioro de la capacidad de pago de los hogares argentinos, con fuertes aumentos en los atrasos de préstamos personales y tarjetas de crédito.
La situación económica de los hogares argentinos continúa mostrando señales de deterioro. El aumento de la morosidad en los créditos personales y las tarjetas de crédito refleja las crecientes dificultades de las familias para afrontar sus compromisos financieros en un contexto de ingresos insuficientes, altas tasas de interés y encarecimiento del costo de vida.
Así lo señala un informe de la consultora Politiké, elaborado a partir de datos del Banco Central de la República Argentina (BCRA), que advierte que agosto marcó un nuevo récord histórico en la irregularidad de los préstamos personales. En paralelo, un relevamiento sobre las tarifas eléctricas por jurisdicción destaca que Formosa se encuentra entre las provincias con las facturas más bajas para los usuarios que cuentan con subsidios.
De acuerdo con el informe, el índice de irregularidad de los préstamos personales alcanzó el 17% en agosto, mientras que la morosidad en las tarjetas de crédito se ubicó en el 10,9%. Ambos indicadores reflejan las dificultades crecientes de los hogares para cumplir sus obligaciones financieras.
La consultora señala que el deterioro se aceleró a partir de marzo de 2025 y que los niveles de incumplimiento se multiplicaron durante el último año. La tendencia, que acumula 20 meses consecutivos sin retrocesos, expone la presión que enfrentan los ingresos familiares frente al peso de las deudas. El escenario se vincula con el desfase entre salarios, inflación y tasas de interés.
Según el análisis, el crédito, que tradicionalmente funcionaba como una herramienta para financiar consumos, se convirtió para numerosos hogares en un recurso para cubrir gastos cotidianos, como alimentos y servicios.
En ese contexto, el endeudamiento adquiere un peso cada vez mayor en la economía doméstica. El informe estima que la deuda promedio de un hogar con entidades bancarias y no bancarias equivale a más del 130% de su ingreso salarial mensual, una proporción que representa uno de los niveles más elevados desde la pandemia.
A las dificultades para sostener los ingresos se suman las altas tasas de interés y un costo financiero total que, según Politiké, supera ampliamente el 100% anual. Esta combinación encarece el financiamiento y profundiza los problemas para cancelar los saldos pendientes.
Una de las situaciones más complejas se presenta en las tarjetas de crédito, donde el pago del mínimo puede prolongar el endeudamiento y generar nuevos intereses sobre los saldos impagos, dificultando la recuperación de la capacidad financiera de las familias.
El informe también relaciona el aumento de la morosidad con la recesión, el encarecimiento del costo de vida y el deterioro de la calidad del empleo. La informalidad y el trabajo por cuenta propia, caracterizados en muchos casos por ingresos variables, agregan incertidumbre a la posibilidad de afrontar compromisos mensuales.
De esta manera, la evolución de los indicadores financieros muestra una dimensión de la economía que no siempre queda reflejada en las cifras generales de actividad: las dificultades concretas que atraviesan los hogares para sostener sus gastos y cumplir sus obligaciones.